「なぜうちの会社に税務調査が?」 調査理由の開示に関して

「なぜうちの会社が税務調査の対象になったのだろう?」 税務調査をこれから受ける経営者ならそのように思う方も少なくないと思います。今回は調査理由の開示について考えてみます。


「調査の目的」だけ言われても・・・

別記事で触れたように税務署側が事前通知する項目の一つとして「調査の目的」があります(国税通則法第74条の9)。しかしながら、これについてはあまり期待できません。

「調査の目的」の事前通知について、法令の規定はとてもあっさりしている印象です。

すなわち、納税申告書の記載内容の確認又は納税申告書の提出がない場合における納税義務の有無の確認その他これらに類する調査の目的を通知する、と規定しているだけです(国税通則法施行令第30条の4第2項)。

税務署側もこの条文を盾にしているのか、調査理由の開示に関しては後ろ向きの姿勢。

結局、税務署側からの事前通知では「申告書の記載内容の確認をしたいのですが・・・」などといったシンプルな連絡しかこない場合がほとんどのようです。

しかしそれだけでは、「なぜうちの会社が?」との疑問は解消しないでしょう。

納税者の協力を得るためにも

税務調査は犯罪捜査ではありませんし、納税者の理解と協力を得て進めるものです。

なにより税務調査は「調査について必要があるとき」に行うことができるとされています(国税通則法第74条の2)。

この「必要があるとき」というのはどういう意味でしょう。

それは、「調査の目的、調査すべき事項、申請、申告の体裁内容、帳簿等の記入保存状況、相手方の事業の形態等諸般の具体的事情にかんがみ、客観的な必要性があると判断される場合」だと解されています(最高裁昭和48年7月10日決定)。

つまり税務調査を実施するには客観的な必要性が求められるということ。税務署側が恣意的におこなってはならないわけです。

であるならば、税務署側はその必要性(調査理由)を開示するほうがよいと、考えます。そのほうが税務調査に対する納税者の理解や協力を得やすくなるのではないでしょうか。

聞く権利はある

税務調査がある際には、「なぜうちの会社が?」という疑問を率直に聞いてみることは大切だと思います。税務署側が答えるかどうかは別として、納税者側には質問する権利自体はあるでしょう。

全国で多くの会社がそのような質問を発することになれば、調査理由をより具体的に開示する方向へ税務署側の認識も変わり、事務運営指針の改善、ひいては法改正につながる可能性もあるのではないでしょうか。

京都市・宿泊税に関する素朴なギモン

京都市で10月1日から始まる予定の宿泊税。

事業者(旅館業者・民泊業者)が宿泊者から徴収することになっています。事業者が宿泊税を徴収できないケースに関する素朴なギモンがあります。


宿泊者が宿泊税を払うことを拒否した場合は?

1点目。もし宿泊者が宿泊税を払うことを拒否したとしたらどうなるのでしょう? 宿泊税の周知徹底が十分にされていない状況で、とくに外国人旅行者などが宿泊税を払わないと主張するような事態を予想します。

京都市の「宿泊税特別徴収の手引」の19ページには、次のように書いてあります。

実際に宿泊者から税を受け取っていなくても,課税対象となる宿泊があれば,特別徴収義務者には宿泊税を申告納入する義務があります。

すなわち、事業者は仮に宿泊客から実際に徴収できなくても、原則として、宿泊税を市に納めなくてはならないということです。

いわば宿泊税の立替え払いともいえる「義務」が事業者に課せられます。

徴収できなかった宿泊税の取扱いは?

次に、宿泊客から宿泊税を徴収できなかった場合に事業者が負担した(立替えて市に納めた)宿泊税はどうなるのでしょう?

京都市の宿泊税は、地方税法でいうところの「法定外目的税」として創設されました。地方税法に次のような規定があります。

(地方税法第733条の15第3項)

前項の規定によって納入した納入金のうち法定外目的税の納税者が特別徴収義務者に支払わなかった税金に相当する部分については、特別徴収義務者は、当該納税者に対して求償権を有する。

そのまま読めば、事業者(条文では「特別徴収義務者」)は宿泊者(「納税者」)に対して宿泊税相当分の「求償権」を有することになりそうです。

すなわち、事業者は立替払いした宿泊税を宿泊者に請求してよい、ということです。

現実問題として、宿泊者に対してあとから請求できるのか?

「それなら、求償権にもとづき宿泊者に請求したらいいんだな、事業者に損はない」と思われるかもしれません。

しかし、現実問題として宿泊者にあとから宿泊税を請求できるでしょうか。通常の請求作業であれば、まず請求書を相手に郵送したり電話したりしてお願いし、それでも払ってもらえなければ内容証明郵便を送付する。それでも決着がつかなければ裁判などの手続をとる。そんな手順がすぐ思い浮かびます。

一方、京都への観光客は世界中からやってくる人たちです。特に外国から来た人たちにこのような手順が通用するのか。外国では当然、法制度や考え方も違います。言葉も通じないかもしれません。住所だって本当かどうか分からない。そういうことを考えると、宿泊税をあとから宿泊者に請求して払ってもらうのは大変な労力がかかる予感がしてなりません。

いろいろと手立てを尽くしても結局、宿泊者と連絡がとれなかったり、とれたしても支払いをかたくなに拒否されて宿泊税を回収できない事態もあるのでは・・・。

いくら地方税法で「求償権がある」と規定しても、回収できないなら・・・絵に描いた餅のようにも思いますが、いかがでしょうか。

還付・免除の規定もあるが

京都市宿泊税条例には、次のような規定があります。

(京都市宿泊税条例第13条第1項)

市長は,宿泊税の特別徴収義務者が宿泊料金及び宿泊税の全部又は一部を受け取ることができなくなったことについて正当な理由があると認める場合 (中略) においては,当該特別徴収義務者の申請により,その宿泊税額が既に納入されているときはこれに相当する額を還付し,その宿泊税額がまだ納入されていないときはその納入の義務を免除することができる。

このように「正当な理由」があると市長が認める場合には、既に立替払いした宿泊税について事業者に還付できるとされています。また、まだ納めていない場合は宿泊税が免除されます。一見すると、事業者は一安心ですが・・・。

問題はこの「正当な理由」とは何なのかということです。

「宿泊税特別徴収の手引」19ページには、次のような記載があります。

【納入義務の免除,還付の理由となる例】

○ 宿泊者や旅行業者が破産,整理等の法的手続に入り支払不能となったため,宿泊税を受け取ることができなくなった場合

○ 宿泊者の死亡,失踪,行方不明又は刑の執行により,宿泊税を受け取ることができなくなった場合

○ 特別徴収義務者が天災等に遭い,宿泊税の支払ができなくなった場合

これは、京都市による「正当な理由」の解釈。上記のような事由があれば、京都市は事業者に対して宿泊税の還付・免除を認めようというわけです。

しかし、この解釈は「正当な理由」をかなり限定的にとらえている印象。例示を読む限り、「法的手続」とか「死亡」「失踪」「行方不明」とかいった事由が宿泊者に生じていなければ、市は宿泊税の還付・免除をしない――そう考えていると推測できます。

求償権を行使しようとしても、例示のような事由以外で宿泊者から宿泊税を拒否された――こういうケースでは、事業者は宿泊税の還付・免除を受けられず、理屈上は、裁判等で決着がつくまでの間は求償権が残り続けるように思われます。

相手に裁判を起こした場合は「必要な援助」を受けられるようだが・・・

なお、事業者が求償権にもとづいて相手(宿泊者)に裁判をおこした場合は、地方自治体(今回のケースの場合は京都市)が「必要な援助」をしてくれる、との規定もあります。

(地方税法第733条の15第4項)

特別徴収義務者が前項の求償権に基づいて訴えを提起した場合においては、地方団体の徴税吏員は、職務上の秘密に関する場合を除くほか、証拠の提供その他必要な援助を与えなければならない。

「証拠の提供」は当然として、「必要な援助」とはどの範囲までなのでしょう。裁判費用や弁護士費用も含まれるのならありがたいと思いますが・・・私見ではそこまでやってくれるとは到底思えません。


以上、宿泊税を徴収できないケースに関するギモンを羅列しました。まだ調査ができていない部分もあることをご承知おきください。先行する東京都や大阪府の状況なども含め調査が進めば、その結果を書くかもしれません。

クイズ形式で考える 消費税軽減税率(8%)となるものは

今回は、消費税の標準税率(10%)と軽減税率(8%)がどちらが適用されるか、代表的な具体例に即して考えてみましょう。クイズのような形でまとめました。

下記の事例の場合、どちらの税率になるでしょうか。いずれも事業者として販売する立場で考えてみて下さい。人が口に入れるものは軽減税率のはず・・・なんとなくそう思われるかもしれませんが、具体的に考えると意外にむずかしいと感じるのでは?


みりんを販売した。
標準税率です。

一般的に、みりんはアルコール分1度以上であるため酒税法に規定する酒類に該当します。言うまでもなく酒類は口に入れるものです。しかし、酒類は消費税法上、軽減税率の対象となる「飲食料品」の範囲からは除かれています。

みりん風調味料を販売した。
軽減税率です。

みりん風調味料は、アルコール分が1度未満ですので、酒税法に規定する酒類に該当しません。したがって、みりん風調味料は、消費税の軽減対象となる飲食料品の範囲に含まれます。

ノンアルコールビールを販売した。
軽減税率です。

ノンアルコールビールは、酒税法に規定する酒類に該当しません。したがって、ノンアルコールビールは、消費税の軽減対象となる飲食料品の範囲に含まれます。ちなみに甘酒も同様です。

なおビールや発泡酒は酒類に該当しますので、標準税率となります。

医薬部外品である栄養ドリンク剤を販売した。
標準税率です。

医薬品、医薬部外品、再生医療等製品は、食品表示法に規定する食品に該当しません。したがって、消費税の軽減対象とはなりません。たとえば、リボビタンDとかチオビタドリンクなどは「医薬部外品」ですので、軽減対象とはなりません。

洋菓子店が、サービス(無償)で保冷剤をつけてケーキを販売した。
軽減税率です。

ケーキはもちろん、食品ですので軽減税率の対象です。保冷剤は無償ですので関係ありません。

ただし、保冷剤について別途お金を徴収しているときは、この部分は標準税率の対象です。

セルフサービスの飲食店が、お店で客に食事をさせた。
標準税率です。

この事例は、結局は、飲食設備がある場所において食事を提供するサービスです。セルフサービスの店といえども、テーブルとか椅子とかが置いてあるでしょう。したがって、セルフサービスであったとしても、いわゆる「外食」に該当し、標準税率となります。

屋台のラーメン屋が客にラーメンを提供した。
標準税率です。

筆者の知っている屋台のラーメン屋は、店の前に簡単なテーブルとか椅子などを設置しています。こういう場合も、飲食設備がある場所において食事を提供するサービスとしていわゆる「外食」に該当しますので、標準税率となります。

しかし、テーブルや椅子などの飲食設備が何もない場合などは軽減税率となります。個々のケースにより判断が分かれるところです。

イートインスペースを有するコンビニが、客に弁当を販売した。
客がイートインスペースで食べる場合は、いわゆる「外食」とされ標準税率。持ち帰る場合は、飲食料品の販売とされ軽減税率です。

国税庁は、コンビニ側に販売の際に客に対し、イートイン利用か持ち帰りかの意思を確認するよう求めています。

飲食店が料理の残りを折り詰めにして客に渡した。
標準税率です。もともと店内で食べてもらうことを前提として食事を提供したものです。いわゆる「外食」にあたるとされます。
事業者が客の自宅まで出張して料理代行サービスをおこなった。
標準税率です。いわゆる「ケータリング、出張料理」といわれるサービスです。これらは、軽減税率の対象から除かれています。
そば屋がそばを出前した。
軽減税率です。たんなる「飲食料品の譲渡(販売)」と位置づけられます。上記の出張料理、ケータリングとは区別されます。
おまけ付きのお菓子を販売した。
よくイメージされるのは、グリコのキャラメルでしょうか。アニメキャラクターのカードや模型などとセットになったお菓子もありますね。こうした商品は、食品と食品以外の資産が一体として販売されていて、消費税法では「一体資産」と呼んでいます。

①一体資産の税抜価額が1万円以下であり、かつ、②一体資産の価額に占める食品部分の価額の割合が3分の2以上である場合には、「飲食料品の譲渡(販売)」と位置づけられ、軽減税率です。

2つの条件のうちいずれか1つでも満たさない場合は標準税率です。ケース・バイ・ケースというわけです。

ケーキ屋が、ケーキをカップ等の専用容器に盛り付けて販売した。その専用容器は特注品の食器であり、かつ再利用可能、そしてケーキ本体よりも高価であった。
標準税率です。これも前問と同じように食品と食品以外の資産が一体として販売されているため、「一体資産」と呼ばれてます。

①一体資産の税抜価額が1万円以下であり、かつ、②一体資産の価額に占める食品部分の価額の割合が3分の2以上である場合には、「飲食料品の譲渡(販売)」と位置づけられ、軽減税率となります。

しかし、このケースでは、ケーキ本体よりも専用容器の方が高額ですので、②の条件を満たさない。したがって、最初に述べたように標準税率となります。

このケースと同じようなものに、漆塗りの重箱に入ったおせち料理などが考えられます。


以上は、国税庁が発表しているQ&Aを参考に作りました。

税務調査の事前通知の確認を 都合が悪い時は日時を変えてもらいましょう

今回は、税務調査の事前通知のお話。

税務調査の事前通知とは、税務調査をする際に税務署側が通常とらなければならない手続です。

すなわち、国税通則法第74条の9は、「税務署長等は、職員に納税者に対し実地の調査を行わせる場合には、あらかじめ、その納税者に対し、その旨及び必要事項を通知するものとする」との趣旨を定めています。実地の調査とは、いわゆる税務調査のことです。

この規定は、税務調査の手続を明確化することなどをめざして、2011年度(平成23年度)に明文化されました。税務署側を抑制し納税者の権利を守る上で大事な規定の一つです。

大部分の納税者にとっては、税務調査はある日突然来るものではありません。この規定によって、事前に税務署側から連絡が来るのです。

事前通知される事項

事前通知されるのは次の事項です。これらは国税通則法及びその政令で決まっています。事前通知は通常、電話でおこなわれますので、電話が来たら下記の項目を書き取っておきましょう。

  1. 実地調査を開始する日時
  2. 調査を行う場所
  3. 調査の目的
  4. 調査の対象となる税目
  5. 調査の対象となる期間
  6. 調査の対象となる帳簿書類その他の物件
  7. 調査の相手方(納税者)の氏名及び住所(居所)
  8. 調査を行う職員の氏名及び所属
  9. 調査の相手方(納税者)の氏名及び住所(居所)
  10. 調査の日時、場所について納税者が税務署側に変更を求めることができる旨
  11. 調査によって「上記4.から6.までの事前通知事項以外の事項」について非違が疑われることになった場合の取扱い

私見ですが、事前通知はかならず書面でおこなってほしいと思います。電話では言った、言わないという話になりかねませんし、なりすましも考えられます。

また、3番目の「調査の目的」の通知ももっと詳しくしてほしいと思います。現状では、「申告内容の確認」「納税義務の有無の確認」など素っ気ないものがほとんどのようです。

日時・場所の変更は可能

事前通知された日時・場所で都合が悪い場合もあるでしょう。その場合は納税者は税務署側に堂々とその旨を伝え変更してもらうように求めましょう。ほとんどの場合は変更してくれます。

国税通則法の同じ条文は、納税者が日時や場所の変更を求めた場合には、税務署長等はそれについて協議するよう努めるものとするとしているからです。

通知された日時に大事な商談が予定されているとか、社長が病気で一時入院しているとかは、変更を求める立派な理由となります。

ただし、税務調査自体を拒否することはできません。あくまで日時・場所の変更を求めることは可能だということです。また、ウソの理由はいけません。

事前通知をしなくてもよい場合はレアケース

なお、事前通知することにより納税者が逃亡したり証拠書類の隠滅を図ったりする恐れがあるときは、税務署長等は事前通知をしなくてもよいとされています(国税通則法第74条の10)。

ただし、これは脱税などが疑われるような特殊なケースに関するものであって、大部分の納税者には税務調査の前に事前通知が来るはずです。

税務調査の対応ポイント 身分証明書を確認しましょう

納税者は、税務調査を正当な理由なく拒否することはできません。しかし、だからといって税務署側の言いなりになるのではなく、主張すべきことは堂々と主張していきましょう。

株式会社や個人事業主などの納税者が税務調査を受ける場合の、対応ポイントについて順不同でお知らせしていきます。

税務調査を受けるときは、まず調査官の身分証明書を確認しましょう。

税務調査を受けるときは、まず調査官の身分証明書を確認しましょう。それは納税者の重要な権限です。

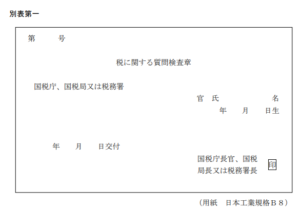
身分証明書とは、調査官が税務調査をする際に携帯することが法的に義務付けられている書類で、納税者から求められたら必ずこれを提示しなければならないとされています(国税通則法第74条の13)。「質問検査章」とも言われます。以下、身分証明書の携帯等といいます。

なぜ調査官に身分証明書の携帯等の義務が課されているのでしょう。

それは、調査官に身分や権限を明らかにさせて税務調査に対する納税者の不安を取り除く、そして、税務調査を円滑にすすめるためと考えられています。

このような身分証明書の携帯・提示は、調査官の単なる努力目標ではありません。調査官に法律によって義務付けられています。

したがって納税者が身分証明書の提示を求めたにもかかわらず、調査官が不携帯だった場合や携帯していても提示しなかった場合には、納税者は税務調査を拒むことができるものです(最高裁昭和27年3月28日判決)。

身分証明書の記載事項

身分証明書には下記の事項が書かれていますので(国税質問検査証規則別表第一)、納税者は税務調査の最初に調査官にこれを提示してもらい確認するようにしましょう。

  • その調査官が調査権限を与えられている税目
  • その調査官の所属
  • その調査官の官職名
  • その調査官の生年月日
  • 交付日
  • 税務署長等名及び官印

調査官が身分証明書に書かれていない税目の税務調査をすることは違法です。


民泊新法の施行を前に

6月15日からのいわゆる民泊新法(住宅宿泊事業法)の施行を前に、連日のように民泊関連の報道がされています。

国内外からの観光客が多数訪れる京都市にも大きな影響がありそうです。当事務所のまわりにも小さな宿泊施設らしきものをちらほらと見かけます。なにより当事務所のお客様にも京都市内でゲストハウスを営業されている方がいますので、無関心ではいられません。

民泊営業には民泊新法の届け出か旅館業の許可が必要

京都市の資料によれば、2018年1月末時点で旅館業許可を得ている施設数は2,731件(内訳:ホテル206件、旅館367件、簡易宿所2,158件)。これに対し、同年2月9日時点で大手仲介サイトに登録している施設は6,183件で、合計約3,400件もの差があります。

差異3,400件の実態は筆者には詳しく分かりませんが、大部分は旅館業の許可を得ていないものと思われます。何ら許可を得ることなく、空き家や空き部屋を大手仲介サイトに登録し外国人観光客などを泊めているのでしょう。

民泊新法施行を受けて今後、京都市内において住宅を使って宿泊サービスを営もうとする場合には、事前に、京都市に対して民泊新法にもとづく届け出をおこなうか、旅館業法にもとづく旅館業の許可(簡易宿所)を得る必要があります。

これらの手続きを行わず営業をしている民泊は違法となるので要注意です。民泊仲介サイトのエアビーアンドビー(Airbnb)もこれに対応し、無届施設への宿泊予約を取り消し波紋を広げています。

ハードルが高い京都市の独自ルール

ところで、民泊新法にもとづく届け出をおこなって京都市内において民泊をしようとするのは、実際にはハードルがかなり高いです。というのも、京都市が、民泊新法の規制に上乗せする独自のルールを条例化したためです。

住居専用地域では1月15日正午から3月16日正午までの期間中しか民泊を営めないなどの制限を設けました。

したがって京都市内で民泊営業をして利益をあげようと考える場合は、旅館業法にもとづく旅館業の許可(簡易宿所)を受けるほうがよいでしょう。もちろん所定の要件をクリアして適切に施設を運営しなければなりません。

なお、最初にご紹介した当事務所のお客様も、この旅館業許可を得てゲストハウスを経営されているのであり、正確には民泊とは違います。

京都市では10月以後、宿泊税の導入も予定。納めるのは業者

民泊新法とは直接関係ありませんが、京都市においては宿泊税の導入も注目点の一つです。

宿泊者が負担するものですが、京都市に実際にお金を納めるのは、旅館業を営む方や民泊新法にもとづく民泊を営む方です。

これらの方は、2018年10月1日以降、宿泊者から宿泊税(宿泊料金に応じて200円~1,000円)を徴収し、ひと月ごとにまとめて京都市に納めなければなりません。

軽減対象となる「飲食料品」とは・・・

話はやや前後する感じですが、今回は、消費税の軽減税率の対象となる「飲食料品」に関してポイントを説明します。

人間が食べたり飲んだりするものは、基本的に軽減対象

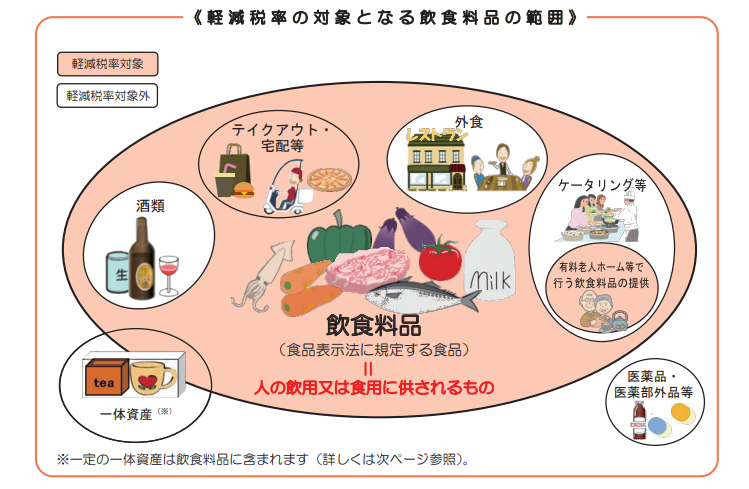
下記の図を御覧ください(国税庁のサイトで公表されている図です)。

なによりも大事なのは、軽減税率となる「飲食料品」とは、食品表示法という法律に定められる「食品」である、ということです。

人間が食べたり飲んだりするものは、基本的に、食品表示法でいうところの「食品」に当たりますので、消費税の軽減税率対象品目になります。

おもちゃ付のお菓子、カップとセットになった紅茶などはどうなんでしょう。これらは、食品と食品以外の物がはじめからセットとなっている商品で、全体でいくらというふうに値段が示されていますね。

消費税法ではこれらを「一体資産」と呼んでいます。全体の税抜金額が1万円以下であり、かつ、食品の価額の占める割合が3分の2以上である場合は、「食品」として扱い、軽減税率の対象となります。

人間が口に入れるものでも、軽減対象とならないものがある

ただし、下記のように例外的なものがあります。例外的なものは軽減税率の対象とはならず、標準税率(10%)の対象です。

①医薬品、医薬部外品など

医薬品、医薬部外品、再生医療等製品は、食品表示法の「食品」の範囲からは除かれています。人間が口の中に入れるものであっても、医薬品、医薬部外品、再生医療等製品は、「食品」には当たりませんので、標準税率の対象です。

②酒類

酒類とは、アルコール分1度以上の飲料のことです。たしかに酒類は人間が飲むものであり食品表示法の「食品」に当たりますが、消費税法の規定により軽減税率対象品目からは除かれています。

③外食

ここで言う「外食」とは、消費税法によって独特の意味内容を与えられた概念です。代表的なものは飲食店、喫茶店。これらの事業者が、テーブル、椅子、カウンターなどの飲食設備にて客に飲食させるサービスのことを「外食」といい、これは軽減税率の対象からは除かれています。

消費者の立場から言えば、お店で食事をしたら標準税率の消費税を払わなくてはならない、ということです。

④ケータリング、出張料理

これも、消費税法によって独特の意味を与えられた概念です。事業者が客の指定した場所において調理や給仕などをしながら飲食料品を提供すること。これを「ケータリング、出張料理」と言って、軽減税率の対象から除かれています。


上に挙げたものは、例外として、軽減税率の対象とはなりません。しかし、例外の例外のようなものもあります。ややこしいので、おって説明できればと考えています。