「税金あれこれ」カテゴリーアーカイブ

修正申告において、小規模宅地等の特例は適用できるか

タイトルのとおりですが、今回は、「相続税の修正申告において小規模宅地等の特例を適用できるか」という問題に関して書きます。一般の方にはあまり興味がないテーマかもしれません。また、あとでも述べるようにこの問題が問われるのはかなり稀な場合ですので、同業者の方も関心がないかもしれません。よろしければお読み下さい。


小規模宅地等の特例とは

最初に、一般の方のために、「小規模宅地等の特例」について簡単に説明します。この特例は、相続税の申告の中でも最重要の特例の一つです。被相続人等の事業や居住のために使っていた宅地等について、相続税での評価額を80%又は50%の割合で減額できるというもので、相続税額を大きく減らす効果があります。

このような特例が設けられている理由としては、残った遺族の生活基盤の維持を図ることなどが挙げられています。

通常、この特例を適用できる場合は、抜かることなく、この特例を適用して期限までに相続税の申告をしています。

ところが今回の問題は、通常のケースと違い、「最初の申告のときには特例を適用していなかったが、修正申告のときに特例を適用できるのか」ということです。

レアケースではあるが

このような問題が問われるケースは実務上はかなり少ないと思います。しかし、かなり稀少ですが、この問題が問われるケースがありえます。すなわち、特例の適用ができるにも関わらず、何らかの事情により特例を適用せずに(期限内に)最初の相続税申告をした、その後税務調査で相続財産の計上漏れを指摘され修正申告せざるをえなくなった、このときに少しでも追加納付税額を減らすために修正申告の段階で特例を適用したい――。

そのようなケースを想定してみて下さい。

「できない」と断言する方も

この問題に関して、同業者のホームページ等で「小規模宅地等の特例は、租税特別措置法で定められた特例であり、<当初申告要件>がある。したがって、修正申告時に初めてこの特例を適用しようとしても適用できない」という趣旨が書かれているのをいくつか、みかけました。

たしかに、租税特別措置法の特例と言えばすぐに「当初申告要件あり」というのが頭に浮かびます。そこで、一見すると、この問題にすぐに「ノー」と答えてしまいそうです。

結論は「できる」。根拠は税法。

しかしながら、「適用できます」というのが結論です。(限度面積要件を満たしていることや、相続税の申告期限までに遺産分割が終了していることなど、特例適用のための他の要件を満たしていることが前提です)

根拠は、租税特別措置法の条文そのものにあります。

(租税特別措置法第69条の4第6項)
第1項の規定は、同項の規定の適用を受けようとする者の当該相続又は遺贈に係る相続税法第27条又は第29条の規定による申告書(これらの申告書に係る期限後申告書及びこれらの申告書に係る修正申告書を含む。次項において「相続税の申告書」という。)に第1項のに規定の適用を受けようとする旨を記載し、同項の規定による計算に関する明細書その他の財務省令で定める書類の添付がある場合に限り、適用する。

これは、小規模宅地等の特例の<申告要件>を定めた条文です。すなわち、「第1項の規定」というのは小規模宅地等の特例のことであり、この特例は、「相続税の申告書」に特例の適用を受けようとする旨を記載し、定められた明細書等の書類を添付している場合に限り、適用されます。

そして、条文にあるとおり、「相続税の申告書」には、相続税の(期限内)申告書及び期限後申告書に係る「修正申告書」が含まれています。

というわけで、「小規模宅地等の特例は、修正申告において適用できる」という結論となります。

税法そのものをしっかり確認する

「この特例は当初申告要件があるから、修正申告では適用できない」という見解を他ならぬ同業者の方がのべてしまうのは、条文をきちんと読んでいないか、思い違いというものでしょう。

「当初申告要件」云々の話は、「更正の請求」との関係で問題となることですので、今回の問題とは関係ありません。今回は(レアケースですが)あくまでも修正申告の場合です(特例を適用しても、さらに追加納税が必要となるケースです)。

「当初申告要件」という言葉に惑わされず、根拠となる税法(今回の場合は、租税特別措置法)をしっかり確認することが大切だと考える次第です。

宿泊税請求訴訟における「必要な援助」とは―京都市長からの回答が来ました

宿泊事業者が宿泊税支払を拒否した宿泊者に対して裁判をおこした場合に、京都市が宿泊事業者に対して与えなければならないとされる「必要な援助」とは具体的にはどのようなものか――。宿泊税請求訴訟に関するこのような問い合わせについて、京都市長から回答が来ました。参考までに当ブログでお知らせしたいと思います。


7月2日に担当課に電話で問い合わせしました。その後、何度か催促しましたが、返事がこなかったので、「市長への手紙」という形で京都市長宛に質問を出したところ(8月12日付)、8月29日付で市長から回答が来たものです。


<市長への手紙>

<市長からの回答>


京都市長におかれましてはお忙しいところありがとうございました。この場を借りてお礼申し上げます。


消費税増税であぶり餅の価格表示はどうなる?

消費税増税・軽減税率の導入によりお店での値段表(価格表示)はどのようにしたらよいでしょうか。「名物あぶり餅」を販売している架空の老舗を例に考えてみましょう。飲食店を営業されている方などの参考になれば幸いです。


「名物あぶり餅」とは

架空の老舗の名前を「いいだ屋」としましょう。有名神社の門前に店舗があり、創業何百年とか。いいだ屋のメインメニューであり唯一の商品は、「名物あぶり餅」。炭火で香ばしくあぶったきなこ餅に、甘いタレを絡めて食べます。餅は店頭であぶるため、良い匂いが、参拝などに訪れたお客さんを惹きつけ、大変人気です。客は店内で腰をおろして食べることもできますし(店内飲食)、お餅を紙に包んでもらって持ち帰ることもできます(持ち帰り)。その比率は店内飲食7、持ち帰り3ということにしましょう。

現行の価格表示

「名物あぶり餅」の値段は、店内飲食も持ち帰りも、いずれも1人前、消費税込み500円というシンプルなものです。お店の軒先には現在、下記のような価格表示をしています。お客さんからしたらワンコインで買えるわけです。

この価格設定そして価格表示ならば、店頭の売り子さんも、通常の場合、代金もお釣りも暗算で計算できるでしょう。

ちなみに現在、消費税込み500円であるということは、税抜価格(本体価格)463円に108%を掛けて税込価格500円を算出しているのです(463円×108%=500円)。

「店内飲食10%、持ち帰り8%」に

さて、来年10月に消費税増税・軽減税率が実施されれば、客が店内で食べれば標準税率(10%)、持ち帰れば軽減税率(8%)の税率が適用されることになります。いいだ屋も例外ではありません。この場合、いいだ屋の上記の価格表示はどうしたらよいでしょうか。

国が示している具体例をもとに、増税後の、いいだ屋の価格表示を示してみます。いくつかの選択肢があります。

①店内飲食と持ち帰りの両方の税込価格を表示する方法

下記のように来年10月からは、税抜価格463円に、それぞれ異なる税率をかけて税込価格を計算します。

  • 店内飲食 463円×110%=509円
  • 持ち帰り 463円×108%=500円

したがって上記のような価格表示になります。お客さんに対しては店内飲食の場合も持ち帰りの場合も支払総額が示されている点は親切な印象を受けます。お客さんもどちらにしようか容易に比較検討することができるのではないでしょうか。

しかし、これによって現行のシンプルな価格表示は失われました。店内飲食の場合は9円という端数が生じますので、お店側にはお釣りを用意する手間も増えることでしょう。

また、お客さんからすると、いったいいくらの消費税を払うのかが一見しただけでは分からないというデメリットもあるかと思います(税込価格を表示する場合に共通)。支払い後にもらうレシート等により、どちらの税率が適用されているのか確認することが必要になってくるでしょう。

②店内飲食か持ち帰りかどちらか片方のみの税込価格を表示する方法

「持ち帰りの場合はいくらなんだ?」というお客さんの声が聞こえてきそうな価格表示です。たしかに注意書きはありますけれど・・・。

いいだ屋のように店内飲食の客だけではなく、持ち帰りの客も一定数いるような場合には、不親切な価格表示といえるでしょう。

国の説明では、「どちらか片方のみの税込価格を表示する方法」を採用する場合の具体例として次のようなものをあげています。

  • 「テイクアウト等」(=持ち帰り)の利用がほとんどである小売店等において、「店内飲食」の価格を表示する必要性が乏しい
  • 「店内飲食」の利用がほとんどである外食事業者において、「テイクアウト等」の価格を表示する必要性が乏しい
  • 「テイクアウト等」と「店内飲食」両方の価格を表示するスペースがない

いいだ屋の場合、いずれの場合にも当てはまりそうもないので、この価格表示の方法は採用しないほうがよいでしょう。

③店内飲食にも持ち帰りにも同一の税込価格を設定、表示する方法

これは一見、現行の価格表示に似ていてシンプルな印象を受けます。店内飲食の場合も持ち帰りの場合もお客さんの支払う金額は500円というわけですから。しかし、これは実際には、下記のように異なる税抜価格(本体価格)を設定し、結果として税込価格が同額になるようにしているのです。

  • 店内飲食:  455円(本体価格)×110% =500円
  • 持ち帰り:  463円(本体価格)×108% =500円

したがって、消費税について詳しいお客さんから「なんで同じ名物あぶり餅なのに、店内飲食の場合と持ち帰りの場合で本体価格が違うんだ?」という質問が来ないとも限りません。

そのようなお客さんに対しては、「持ち帰りの場合は、包装代がかかるので高くなっています」「店内飲食の場合はお餅の量を少し減らしたのでその分、安くなりました」など、いいだ屋が説得力ある説明をしなければならないかもしれません。

また、この場合でも、いいだ屋は、店内飲食分と持ち帰り分を区分して経理しなければなりません。そうでないと、確定申告で消費税の適正な金額を計算できませんので。

④税抜価格を表示する方法


①から③までの方法はいずれも消費税込みの価格を示す方法でした。2021年3月31日までは、現に表示する価格が税込価格であると誤認されないための措置(誤認防止措置)を講じていることを条件に、税抜価格を表示する方法も認められています。

この価格表示方法だと、本体価格と消費税額が分かるのはよいと思いますが、やはりシンプルさは失われています。

(なお、この記事と冒頭の写真とは関係ありません)

相続税を考える上で欠かせない、相続人とは、法定相続分とは

今回は相続人のお話。相続税の申告をする際はだれが相続人であるのかを把握することが欠かせません。また生前に相続・相続税対策を考える際にも将来的に相続人となりうる人に関する情報が必要となります。

なお、相続人を正確に把握するには、被相続人の出生から死亡までの一連の戸籍を取り寄せる必要があります。その方法については別の機会に譲りたいと思います。

相続人の範囲と法定相続分

法定相続人

相続人の範囲は、民法により以下のように定められています(法定相続人)。

  • 被相続人(故人)の配偶者は常に相続人となります。
  • 前記と並行して、被相続人に子がいる場合は、子は第一順位の相続人となります。
  • 子がいない場合は被相続人の親が第二順位の相続人となります。
  • 親もいない場合は被相続人の兄弟姉妹が第三順位の相続人となります。

基本は以上のようなことですが、下記のような規定もあります。

  • 被相続人の死亡以前に、相続人となるはずだった子が死亡していた場合
    • その子の直系卑属(つまり、被相続人の孫)が代わって相続人となります(代襲相続)。孫もすでに死亡していた場合は、ひ孫が代襲相続します(再代襲)。
  • 被相続人の死亡以前に、相続人となるはずだった兄弟姉妹が死亡していた場合
    • その兄弟姉妹の直系卑属(つまり、被相続人の甥や姪)が代わって相続人となります。再代襲はありません。
  • 「相続欠格」に該当する場合や「相続人の排除」が認められた場合
    • その者は相続人の資格を失います。
      • 相続欠格とは、親を殺したなど、法定相続人に相続を認めることが相当でない場合を指します。
      • 相続人の排除とは、被相続人を虐待したり著しい非行があった場合に、被相続人の請求に基づいて推定相続人に相続をさせないことを言います。
法定相続分

また各相続人がどれだけ遺産を取得できるかも民法により定められています(法定相続分)。

  • 配偶者と子が相続人である場合・・・配偶者1/2、子1/2
  • 配偶者と親が相続人である場合・・・配偶者2/3、親1/3
  • 配偶者と兄弟姉妹が相続人である場合・・・配偶者3/4、兄弟姉妹1/4

遺言で相続分が指定されている場合は、それが優先されます(指定相続分)。

相続税の計算で重要な要素に

こうして把握される相続人の数や法定相続分は相続税を計算する上で重要な要素となります。いくつか例をあげます。

◎基礎控除額

まず遺産に係る基礎控除額。遺産が相続税の申告の要不要を決めるラインです。それは、次のような算式で決まります。

3,000万円 + (600万円×法定相続人の数)

遺産がこの金額以下の場合は、相続税の申告は不要です。

なお、上記の法定相続人の数については、相続放棄した者がいた場合は、その相続放棄がなかったものとしてカウントします。また、被相続人に養子がある場合で、被相続人に実子がいるときは養子の数は1人としてカウント。被相続人に養子がある場合で、被相続人に実子がいないときは養子の数は2人までを限度としてカウントします。以下同様です。


◎生命保険金、退職手当金の非課税金額

故人が生前に保険料を支払っていた生命保険の保険金を遺族などが受け取ったときは、相続税の課税対象となりますが、次の金額までは非課税です。

500万円×法定相続人の数

会社勤めなどをしていた故人に支給されるべき退職手当金等を遺族などが受け取ったときも、相続税の課税対象となりますが、次の金額までは非課税です。

500万円×法定相続人の数


◎相続税の総額の計算

さらに、相続税の総額は、遺産を法定相続人が法定相続分に応じて取得したものとして計算します。そしてその総額を各人の実際の取得金額に応じて按分して各人ごとの相続税額を算出していきます。

また、財産を取得した者が、被相続人の「父母・子・配偶者」以外の者である場合は、相続税額を20%加算します。


生前のシミュレーションにおいても

生前の相続税対策の場合も、万一相続があったとしたらだれが相続人になりうるのかを把握することが必要となるでしょう。相続税シミュレーション(計算)をするときにも、上記のような事項を考慮することとなるからです。

税務調査で、「私物を調査したい」と言われたら・・・

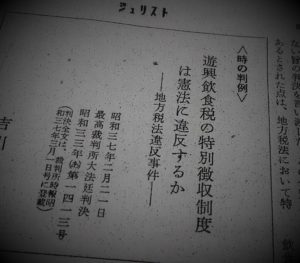
税務調査の際に調査官から「私物を調査したい」と言われたらどうしたらよいでしょうか。具体的には、会社の個人用ロッカーの中のものや、社長のプライベート用の手帳やメールなどをイメージしていただければと思います。

調査できるのは「事業に関するもの」のみ

結論的には、まったくの私物に関しては、調査に応じる必要はありません。

国税通則法は、税務署側は、税務調査に必要であるときには、納税義務者等に対して質問したり、「事業に関する帳簿書類その他の物件」の検査や提示・提出を求めることができるとしています(第74条の2)。したがって、事業に関係しないもの、つまり私物は税務調査の対象外ということになります。

調査官から私物の調査を求められたら、「これは私物なので調査はお断りします」と主張しましょう。

税務調査は犯罪捜査とは異なり、任意調査です(国税通則法第74条の8)。調査官に犯罪捜査のような強制的な権限は与えられていません。あくまでも納税者の理解と協力を得ながら進めていくべきものが、税務調査です。

私物を調査しようとする合理的理由の説明を求める

それでも調査官が食い下がって、私物の調査を求めてきた場合はどうしたらよいでしょうか。

そのときは、どのような理由でその私物を調査したいのか、調査官に納得のゆく説明を求めましょう。

税務調査する物件を選定するのは調査官の仕事です。しかし、調査官といえども自由気ままに物件を選ぶ権限はありません。税務調査しようとする物件の選定が調査官によって合理的になされたかどうかは大切なポイントです。

最高裁判決(昭和48年7月10日)

質問検査 の範囲、程度、時期、場所等実定法上特段の定めのない実施の細目については、右にいう質問検査の必要があり、かつ、これと相手方の私的利益との衡量において社会通念上相当な限度にとどまるかぎり、権限ある税務職員の合理的な選択に委ねられているものと解す・・・

調査官に説明を求めた結果、合理性があると感じたら調査に応じることもやむを得ないでしょう。

どうしても判断に迷うときは、税理士の意見を聞くなどして対応を決めましょう。納税者が正当な理由がないのに税務調査を拒むと、罪に問われる可能性もあります。


京都市の宿泊税を考える 遊興飲食税の特別徴収をめぐる最高裁判決を材料に

宿泊税は特別徴収の方式がとられています。宿泊事業者が本来の税負担者である宿泊客から宿泊税を徴収し、市に対して納めるものです。このような特別徴収制度は憲法に違反するのではないかとして最高裁まで争った裁判がかつてありました。今日の宿泊税を考える上でも興味深い判決ですので、ご紹介します。



遊興飲食税の特別徴収制度は違憲か合憲か

その判決は、地方税法違反事件について争われた昭和37年2月21日最高裁大法廷判決です。

この裁判では、当時存在していた遊興飲食税の特別徴収制度が憲法に違反しているかどうかが争われました。

遊興飲食税とは

遊興飲食税は、遊興、飲食、宿泊について課せられる税金で、料飲業者等が客から所定の遊興飲食税を徴収し、市などに納めることになっていました。今日の宿泊税と同じ、特別徴収の方式です。

料飲業者の主張

これに対して、被告人である広島の料飲業者は次のような理由を挙げ、地方税法に定める遊興飲食税の特別徴収制度は憲法11条(「基本的人権」)、同13条(「幸福追求権」)、同14条(「法の下の平等」)などの規定に違反すると主張しました(吉川由己夫「遊興飲食税の特別徴収制度は憲法に違反するか」ジュリスト第247号、1962年)。

  • 料飲業者は徴税に便宜であるからというのみで、一方的に特別徴収義務者に指定され、何らの対価もなく、もし、徴収して納入すべきもの全部又は一部を納入しなかったときは処罰されるのに、飲食をした者が税金の支払いを拒んだとしても罰則規定はないばかりでなく、特別徴収義務者には強制徴収の権限もない
  • 徴収が不便である
  • 特別徴収義務者は自ら納税者に代って自己の経済的負担において支出納入をしなければならず、飲食業を営む国民は自己の財産を侵害される結果となる

「料飲業者」を「宿泊事業者」に、「飲食をした者」を「宿泊をした者」に、それぞれ置き換えると今日の宿泊税の場合に近くなり、当時の被告が何を訴えていたのか理解しやすいかと思います。

最高裁判決

しかしながら、最高裁で被告人・料飲業者は敗訴しました。最高裁は遊興飲食税の特別徴収制度は憲法に違反しない旨の判決を言い渡したのです。

大法廷の多数意見は、特別徴収制度が違憲ではない理由として次のようなことを述べました。

国民の負担する具体的な担税義務は法律によつて定まる、このことは憲法三〇条、八四条の明示するところである。そして、これらの規定は担税者の範囲、担税の対象、担税率等を定めるにつき法律によることを必要としただけでなく、税徴収の方法をも法律によることを要するものとした趣旨と解すべきである。税徴収の方法としては、担税義務者に直接納入させるを常則とするが、税によつては第三者をして徴収且つ納入させるを適当とするものもあり、実際においてもその例は少くはなく、本件における遊興飲食税の特別徴収は正にこの部類に属する。けだし、遊興飲食税の如きものを担税者より直接徴収するが如きは徒に費用と手数を要し、もしこれを強行するときは、遊興飲食税を確保することは殆ど期し難いからである。

(中略)本件におけるが如き料理店の実質的経営者が当該道府県条例により一方的に納税義務者と指定され、且つ現実に税を徴収したると否とにかかわらず、当該税額を納入しなければならないとされている点は、いささか重い負担をかける感がないわけではないが、そのような措置を採らなければ、遊興飲食税は徴収の実を挙げることを得ないのであるのみならず、他面、徴税のため煩雑な手続、多くの費用、起り易い紛争を避けることができ、公共の福祉のためになることであるから、真に已むを得ないところと言わなければならない。

赤字は筆者が付したものです。

地方自治体が飲食店等の利用者から直接、遊興飲食税を徴収するのは手間がかかりすぎる、そこで料飲業者に徴収事務をさせることにした、それも税金をたくさん集める上ではやむをえないことだ――要約すれば、最高裁判決はそのような考えのようです。

京都市の宿泊税で特別徴収制度が採用された理由は

翻って10月1日から実施されようとしている京都市の宿泊税。前述のようにこれも特別徴収の方式が採用されています。宿泊事業者が本来の負担者である宿泊客から宿泊税を徴収して市に納めるわけです。

なぜ特別徴収の方式としたのでしょうか。理論上は他にも徴収の方式(普通徴収、申告納入、証紙徴収)があるのに、です。

実際、関係者の中からは「京都市が徴収すればよいのではないか」という声も上がっています(5月8日開催の説明会での質問187番)。

京都市の見解

京都市の見解としては、「検討委員会からの答申で特別徴収の方式が合理的であるとされ、京都市としてもそれを妥当と考えた」とのことのようです。検討委員会の答申は下記。

<「京都市住みたい・訪れたいまちづくりに係る財源の在り方に関する検討委員会」からの答申(2017年8月7日) 12ページ>

課税捕捉に係る行政コスト
「宿泊」行為に課税し,宿泊客から税を徴収するに当たっては,宿泊業者が宿泊客を把握していることから,東京都や大阪府のように,宿泊業を営む者を特別徴収義務者として指定し,税を徴収していただくのが合理的であると考えられる。

旅館業法の許可のある宿泊業者については,旅館業法の許可に係る事務を京都市が行っていることから,把握が可能であり,行政コストも少なくて済むと考えられる。

ただし,上記イのとおり,すべての宿泊施設を課税対象施設とすることが妥当であることからすれば,旅館業法の許可のない宿泊施設についても課税対象とすべきであるが,京都市で旅館業法の許可のない宿泊施設をすべて把握できているわけではない。そのため,把握に当たっては,一定の行政コストを要するものと考えられるが,この場合においても,税収と比べて,徴収の際の行政コストがかかりすぎないように留意すべきである。

赤字は筆者です。行政コストが強調されています。

結局は行政の側の費用や手数を減らす、そのために宿泊税において特別徴収制度を採用した――その点では遊興飲食税の特別徴収制度と同じような考え方でしょう。

遊興飲食税に関する上記最高裁判決を前提にすれば、いますぐ京都市の宿泊税の違憲性を問うのは難しそうだと感じます。

拙速に進めては・・・

しかしながら、今般の京都市の宿泊税は、かつての遊興飲食税とは違う事情もあります。

対象となる宿泊事業者も多い上に、筆者が知る限り零細で施設運営や経理事務に不慣れな宿泊事業者も少なくない印象です。加えて、宿泊税の徴収の対象は世界各地から来るさまざまな旅行者です。宿泊税の周知徹底が遅れている中で、「宿泊税なんて聞いていない。払いたくない」などと主張する旅行者が続出しても不思議ではありません。しかもいろいろな国・地域の言語で。

現状のまま拙速に宿泊税を実施してその徴収のためにかえってコストがかかることになりはしないか、しかもそのコストの大部分は宿泊事業者が負うことになるのではないか――そのような危惧の声が聞こえてきます。

京都市に対しては、宿泊税を導入するなら、その徴収事務を担う宿泊事業者の負担を可能な限り減らす対策を具体的に講じるよう願わざるをえません。

大切な財産を引き継ぐために。相続税のキホンを知る

「大切な財産をあとに残る家族にできるだけ多く残したい」――多くの人がそのように思うことでしょう。生涯にわたって苦労して築いてきた財産です。それをできるだけ多く子や孫などに引き継ぐ。そのためには相続や相続税についてよく知っていただくことが大切だと考えます。

今回は相続税のキホンを簡潔に説明します。個々の論点については別途機会を設けて掘り下げていきたいと思います。

相続税とは

人が亡くなると、その財産をその遺族などが取得します。相続税は、故人(被相続人)の財産を取得した遺族など(相続人等)に対して、その取得した財産の価額をもとに課される税金です。

相続税が設けられている趣旨は、一般的に、故人が生前に蓄積してきた財産を相続時点でいったん清算しておくためとか、一部の人(家系)に富が過度に集中するのを防ぐためなどと言われています。

相続税を納めなければならない人は

相続や遺贈(死因贈与を含む)により財産を取得した個人が相続税の納税義務者とされています。

遺贈とは、遺言により人に財産を譲ることです。死因贈与は、「贈与者の死亡によって効力を生ずる贈与」(「自分が死んだらあなたに財産をあげる」という契約にもとづく贈与)のことです。

こう書くと、相続や遺贈により財産を取得したら、必ず相続税を納めなければならないと思われるかもしれません。しかし、後述のように、総遺産額が基礎控除額以下の場合には、相続税を納める必要はありません。

相続税の対象となる財産は

本来の相続財産

相続税法の対象とする財産は、被相続人が持っていた財産(本来の相続財産)で、経済的価値のあるもの全てです。具体的には、現金預金、有価証券、不動産、自動車、骨董品、宝石などであり、金銭に見積もることができるものであれば、相続税の対象となります。

みなし相続財産

代表的なものは、被相続人の死亡により相続人等が受け取る生命保険金で、被相続人が生前に保険料を負担していた場合。相続税法ではこの場合の生命保険金を「みなし相続財産」として課税の対象とします。

この場合の生命保険金は、本来の相続財産ではありません。しかし、実質的に相続や遺贈により相続人等が財産を取得したことと同じとみなせると考え、課税されてしまいます。

遺産に係る基礎控除とは

相続税を計算するに当たって、相続財産の価額の合計額から、被相続人の債務(借金)や葬式費用などを差し引きます。この差引後の金額(総遺産額)が、下記の金額以下である場合には、相続税がかかりません。これを「遺産に係る基礎控除」と言います。

3,000万円+(600万円×法定相続人の数)

たとえば、相続人が配偶者、長男、長女の合計3人だった場合は、遺産に係る基礎控除額は次のようになります。

3,000万円+(600万円×3人)=4,800万円

すなわち、総遺産額が4,800万円までであれば相続税はかかりませんが、4,800万円を超える場合は原則として相続税がかかることになります。

各相続人にはいくらの相続税がかかるか

相続税の総額の計算

まず総遺産額から、遺産に係る基礎控除額を差し引きます。その金額を、各相続人が民法の法定相続分に従って相続したものとした場合の各取得金額を下記の表にあてはめて税額を算出します。算出した税額の合計額を相続税の総額といいます。

各法定相続人の取得金額 税率(%) 控除額(万円)
~1,000万円 10 –
~3,000万円 15 50
~5,000万円 20 200
~1億円 30 700
~2億円 40 1,700
~3億円 45 2,700
~6億円 50 4,200
6億円超 55 7,200


具体例で考えてみましょう。

相続人が配偶者、長男、長女の合計3人で、総遺産額が1億5,000万円だった場合。

  • 法定相続分: 配偶者(1/2)、長男(1/4)、長女(1/4)
  • 遺産に係る基礎控除額: 4,800万円
  • 課税遺産総額:1億5,000万円(総遺産額)-4,800万円(基礎控除額)=1億200万円
  • 各人の法定相続分に応じた取得価額:
    • 配偶者: 1億200万円×(1/2)=5,100万円
    • 長男:  1億200万円×(1/4)=2,550万円
    • 長女:  1億200万円×(1/4)=2,550万円
  • 各人の算出税額(上記に表に当てはめる)
    • 配偶者: 5,100万円×30% -700万円 =830万円
    • 長男:  2,550万円×15% -50万円 =332.5万円
    • 長女:  2,550万円×15% -50万円 =332.5万円
  • 相続税の総額:
    • 830万円 +332.5万円 +332.5万円 =1,495万円

各相続人等の相続税額

次に実際の財産の取得額によって、上記の相続税の総額を各相続人等にあん分計算します。

上記の例で、実際の財産の取得額が法定相続分どおりであれば、各相続人等の相続税額は次のようになります。

  • 配偶者:1,495万円×(1/2)=747万5,000円
  • 長男:1,495万円×(1/4)=373万7,500円
  • 長女:1,495万円×(1/4)=373万7,500円

さらにいくつかの調整(加算・控除)をおこなって、実際の各人の納付額を計算します。配偶者は、税額軽減の措置があるのでこの場合の納付額は最終的にゼロ円になります。

相続税の申告・納付はいつまでに

通常の場合は、亡くなった日の翌日から10ヶ月以内に相続税の申告書を提出します。税金の納付の期限も同じです。

申告書の提出先は、個人の死亡当時の住所地を所轄する税務署長です。


※以上は、相続税のキホンを解説するために条件を簡略化しています。ご留意下さい。